Automatisation des rapports
D'un questionnaire d'une heure à un dossier complet, relu par vous.
Le bilan patrimonial, le classeur, les quatre documents réglementaires et, pour un dirigeant, le diagnostic de son entreprise. Le moteur décide, l'IA rédige, le cabinet signe.
D'un questionnaire à un dossier signé.
Le professionnel remplit le questionnaire en rendez-vous. Le reste se fait sans lui, et rien ne part au client sans sa relecture.
Le questionnaire
Le foyer, le conjoint, le régime matrimonial, les revenus, le patrimoine, les objectifs. Rempli par vous, en rendez-vous.
Le calcul
Impôt du foyer, droits de succession, plafonds, allocation par classe d'actifs. Chaque mesure retenue ou écartée, avec son motif.
La rédaction
Les textes sont écrits à partir des seuls faits calculés. L'IA ne voit ni nom, ni adresse, ni date de naissance.
Les documents
Une cinquantaine de diapositives, en PDF et en PowerPoint modifiable, et un classeur de neuf feuilles, à la charte de votre cabinet.
La signature
Entrée en relation, lettre de mission, connaissance et expérience, rapport d'adéquation : figés, puis signés par code à usage unique.
Le moteur calcule. Vous décidez de ce qu'il produit.
Ce qui se chiffre est du code, et c'est tant mieux. Ce qui relève du conseil reste à vous, et se règle avant de lancer, pas après coup dans un document déjà fabriqué.
Le périmètre
Onze volets se cochent avant de lancer : projection, fiscalité, immobilier, pierre-papier, plan d'épargne en actions, assurance-vie, retraite, prévoyance, transmission, dirigeant, bilan d'entreprise. Un premier rendez-vous n'a pas besoin des onze.
Le plan d'investissement
Vous arrêtez les enveloppes, les supports de votre catalogue, le montant au départ et le versement mensuel. Le rapport part de ce plan. À défaut, l'analyse propose l'allocation, et vous la corrigez avant de produire.
Le profil de risque
Le questionnaire de risque du logiciel prime sur la case cochée en rendez-vous. Un dossier déclaré prudent ne peut plus repartir avec une allocation offensive parce qu'une case disait autre chose.
La reprise
Un rapport se refait sans ressaisir une ligne : les réponses sont conservées, et seuls le périmètre et le plan changent. Vous pouvez aussi voir ce qui partira, champ par champ, sans rien envoyer.
Et rien ne part au client tant que vous ne l'avez pas décidé : les documents produits arrivent sur la fiche, pas dans la boîte du client. L'envoi reste un geste, après relecture.
Rien de ce qui se calcule ne vient de l'IA.
L'impôt, la succession, les plafonds et l'allocation sont du code éprouvé. Les modèles de langage reçoivent des faits, jamais une identité.
- Un PEA par personne. 150 000 € de versements chacun. Un couple en a deux, et le surplus va sur l'assurance-vie.
- L'usufruit à l'âge du survivant. Évalué au premier décès selon l'article 669 du code général des impôts, jamais à un âge moyen.
- Votre catalogue, et lui seul. L'allocation se compose par classe d'actifs depuis vos supports. Aucun taux de rétrocession n'en sort.
- Nom
- Lambert, Sylvie
- Civilité
- Madame
- Âge
- 68 ans
- Situation
- Mariée, communauté réduite aux acquêts
- Conjoint
- Lemoine, Paul, 71 ans
- Adresse
- 12, quai de Serbie, Lyon
- Revenus du foyer
- 124 000 € par an
- Patrimoine
- 2 588 000 €
Dossier fictif, à titre d'exemple.
Une cinquantaine de diapositives, et un classeur de neuf feuilles.
Le PDF et le PowerPoint modifiable sortent du même fichier. Les polices y sont normalisées pour qu'il s'ouvre à l'identique partout.
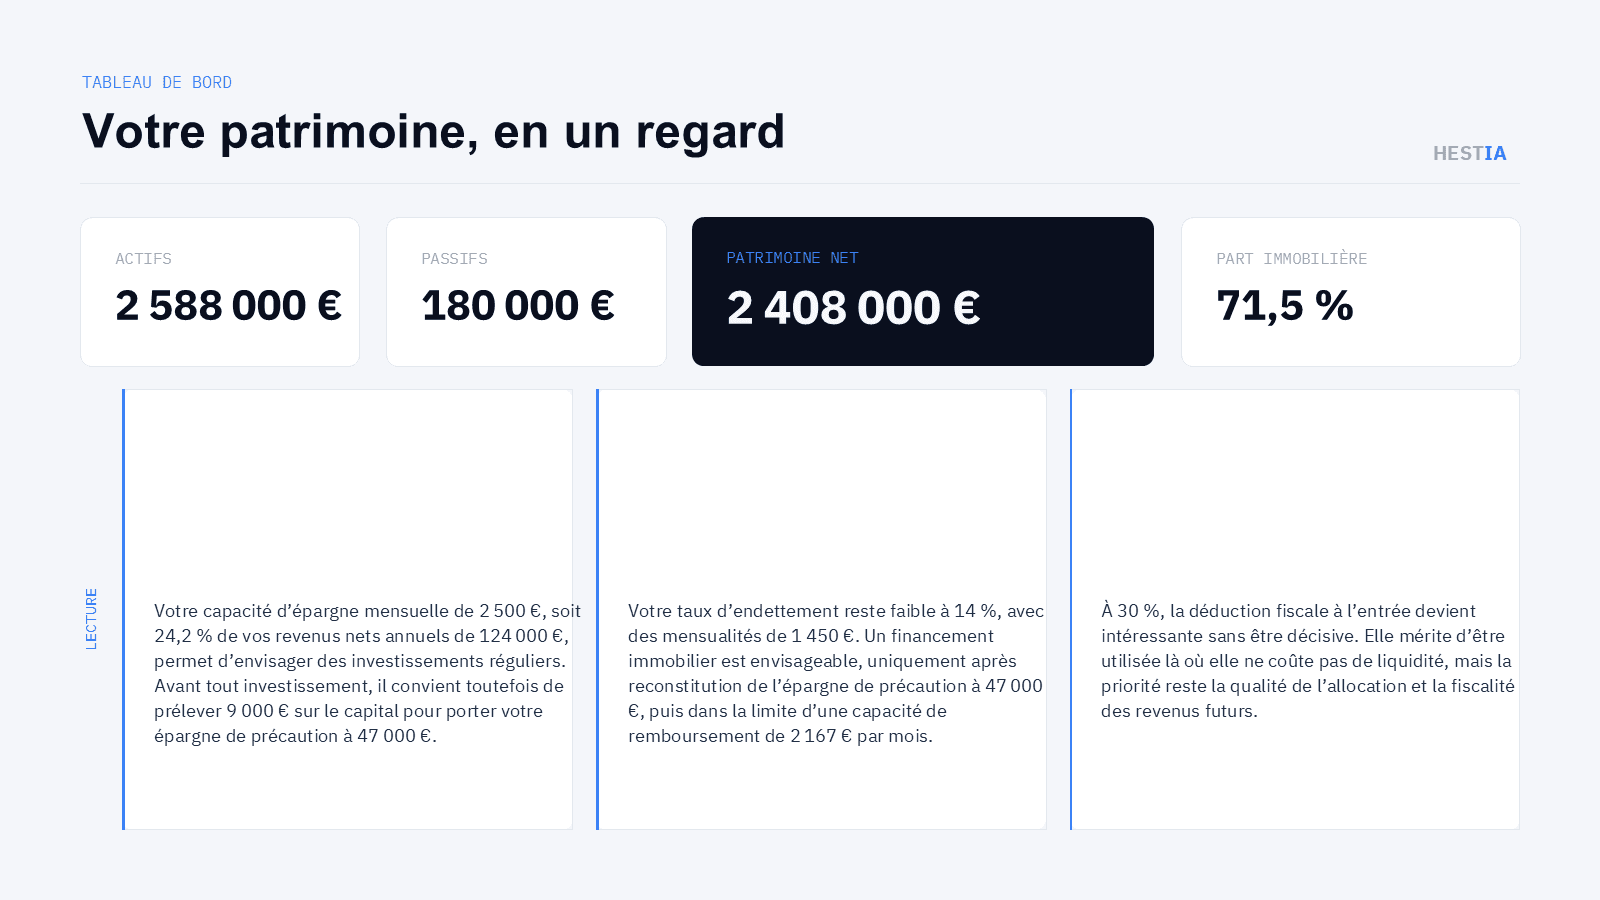
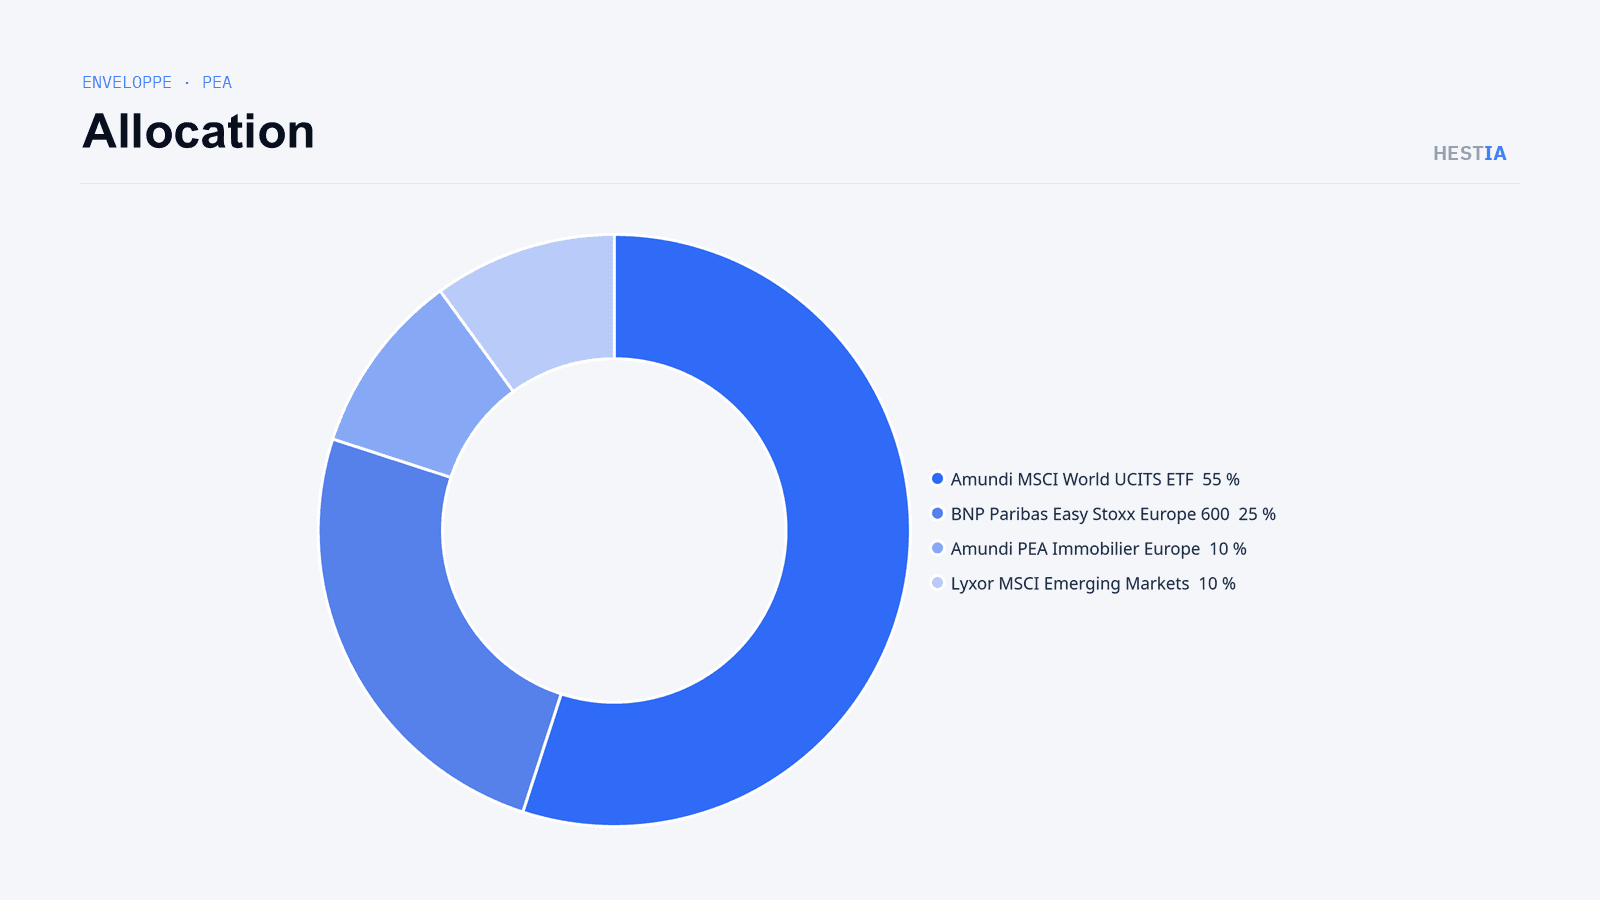
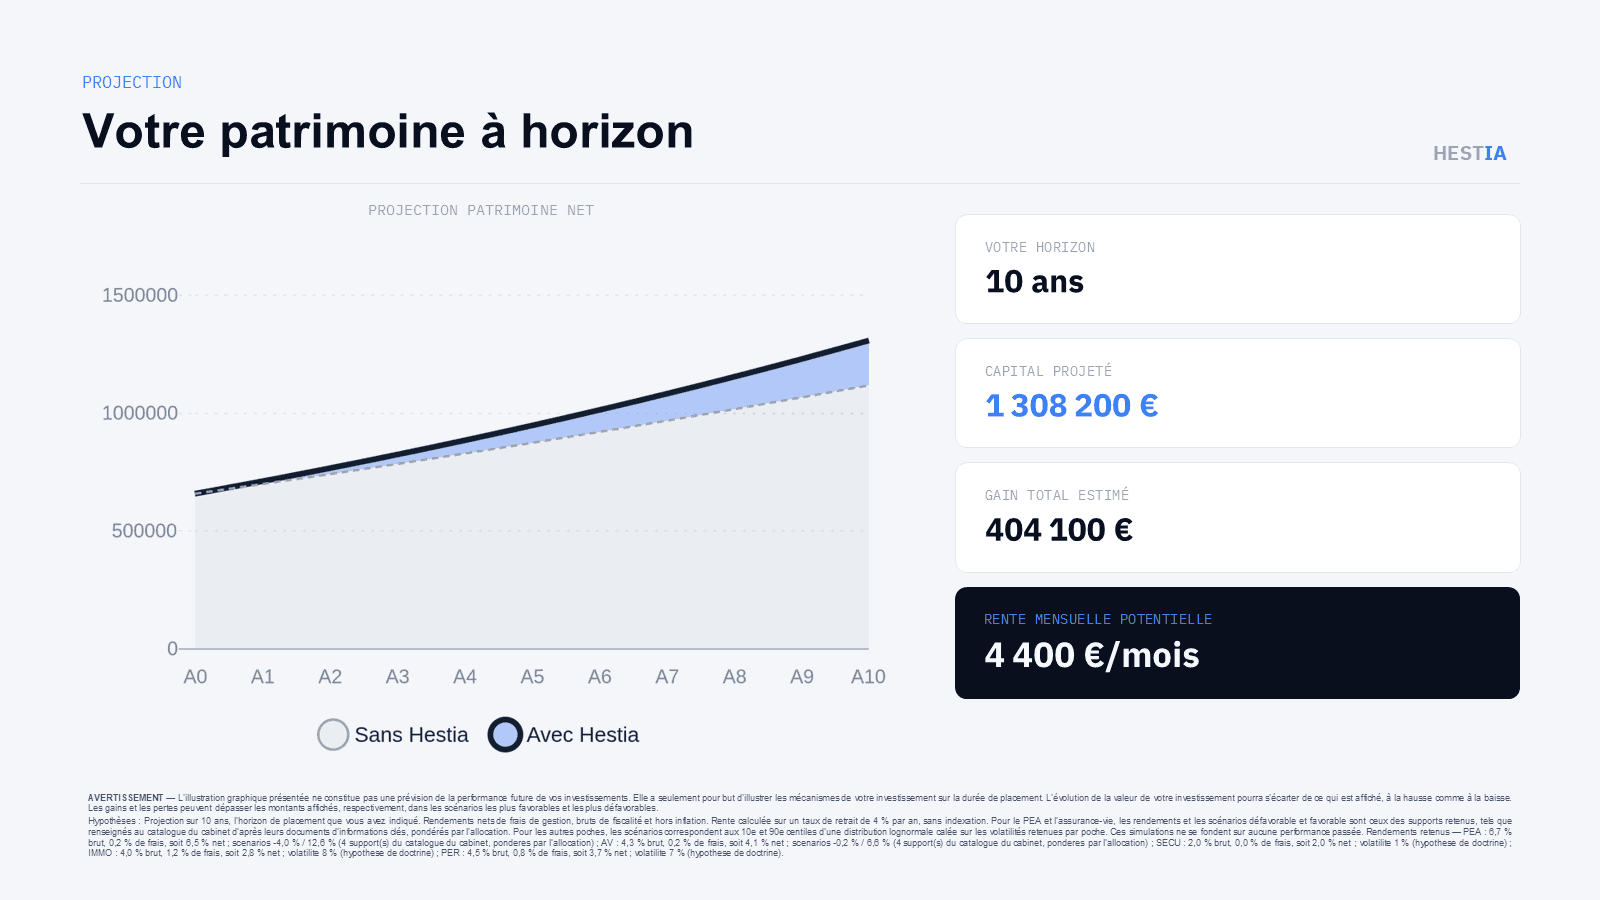
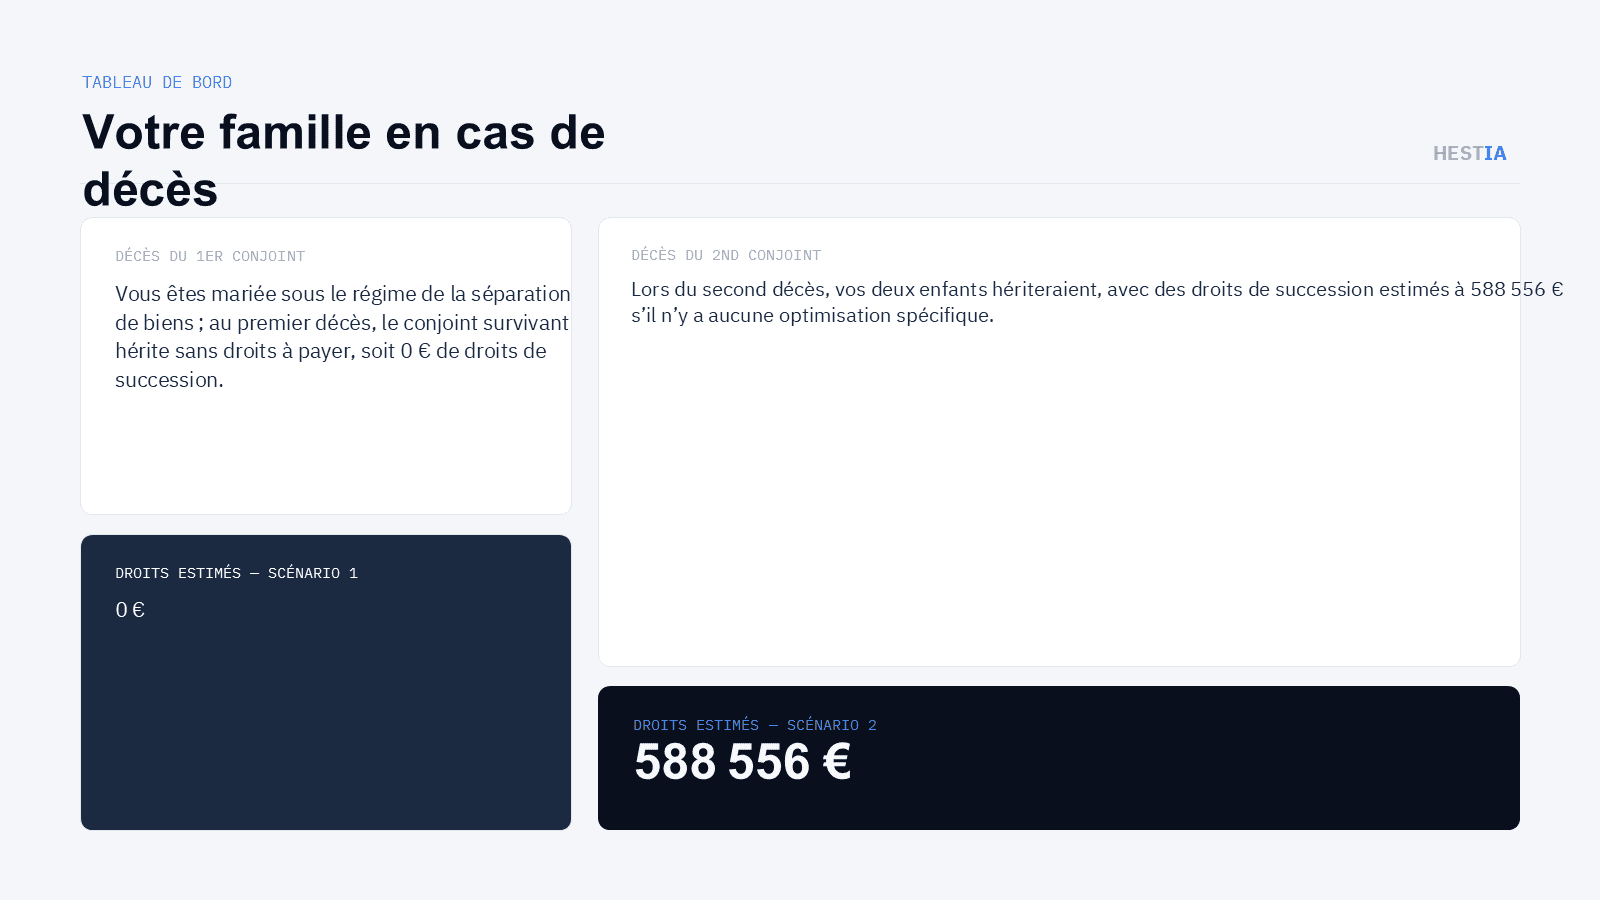
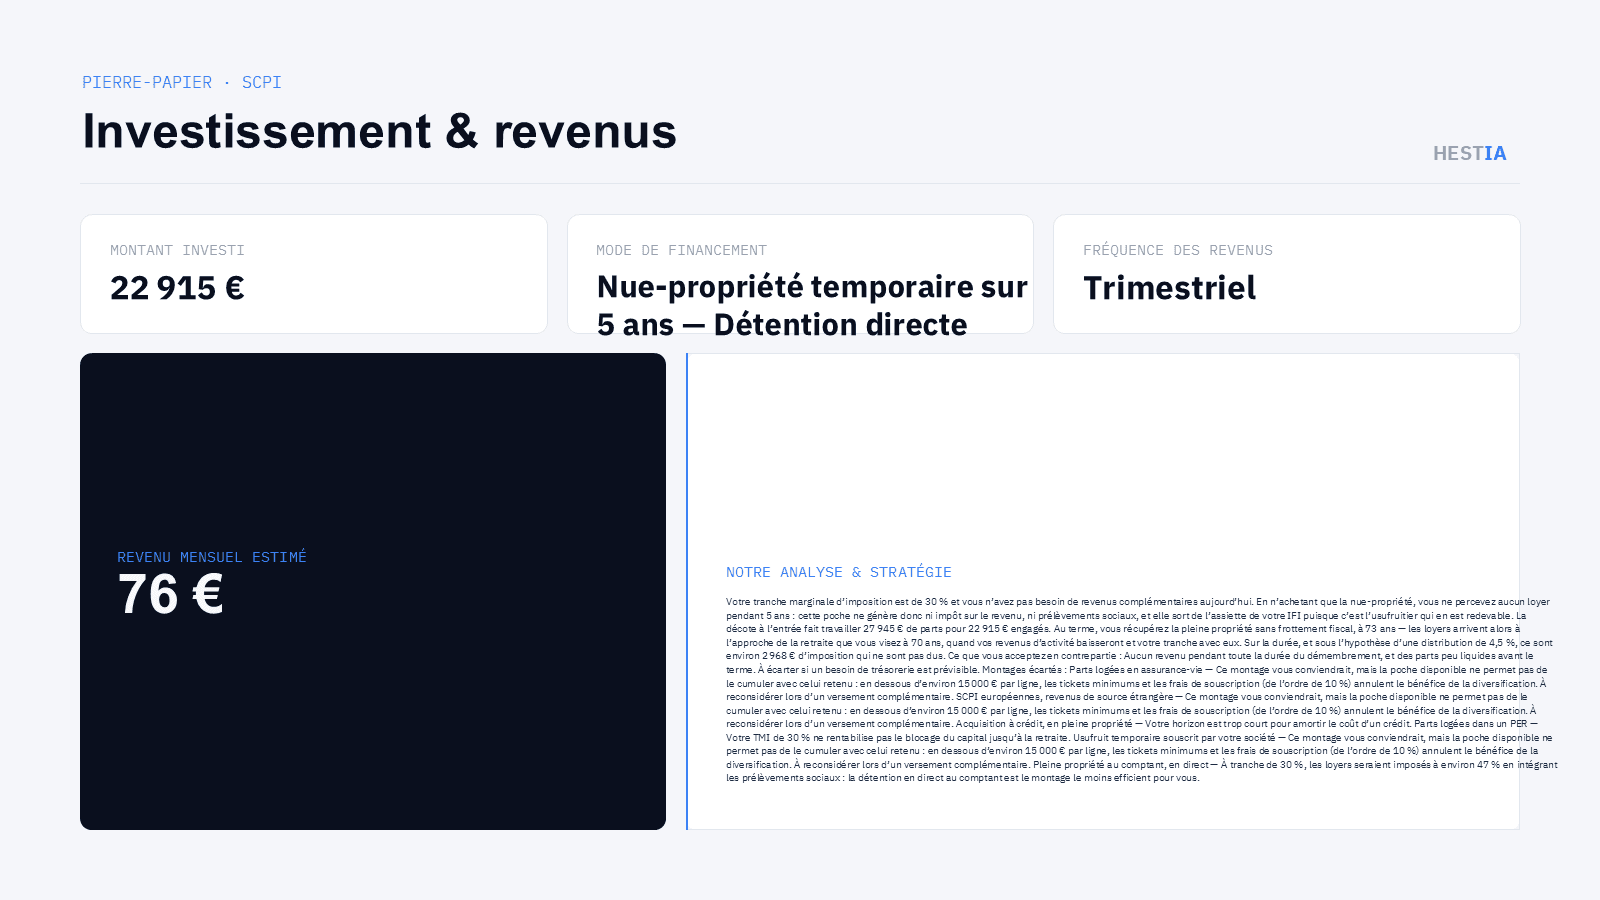
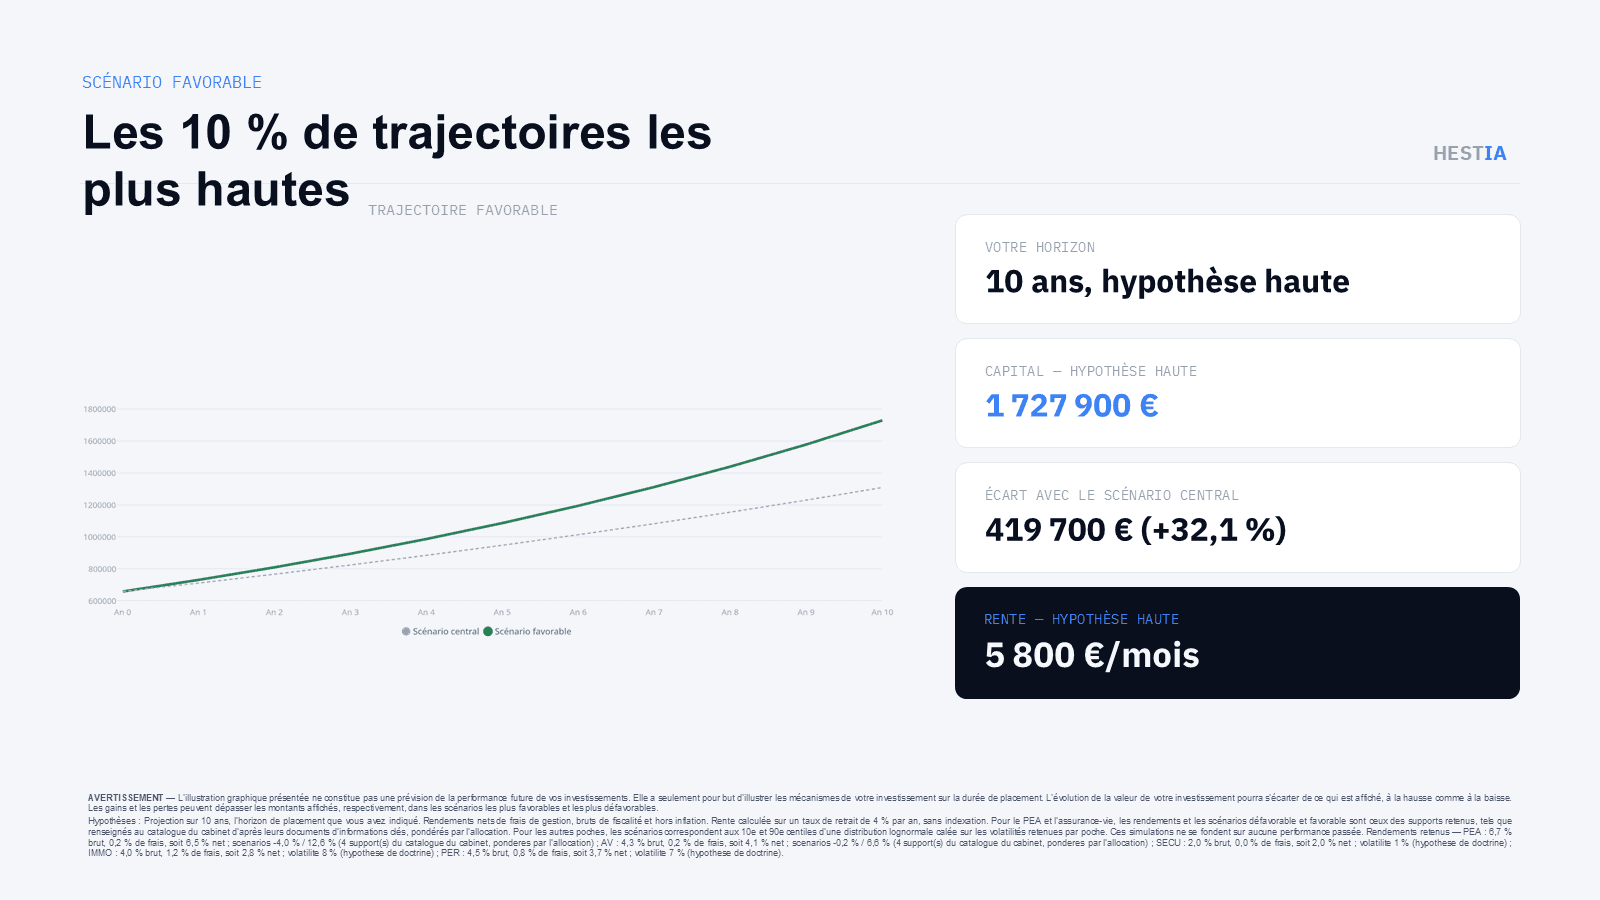
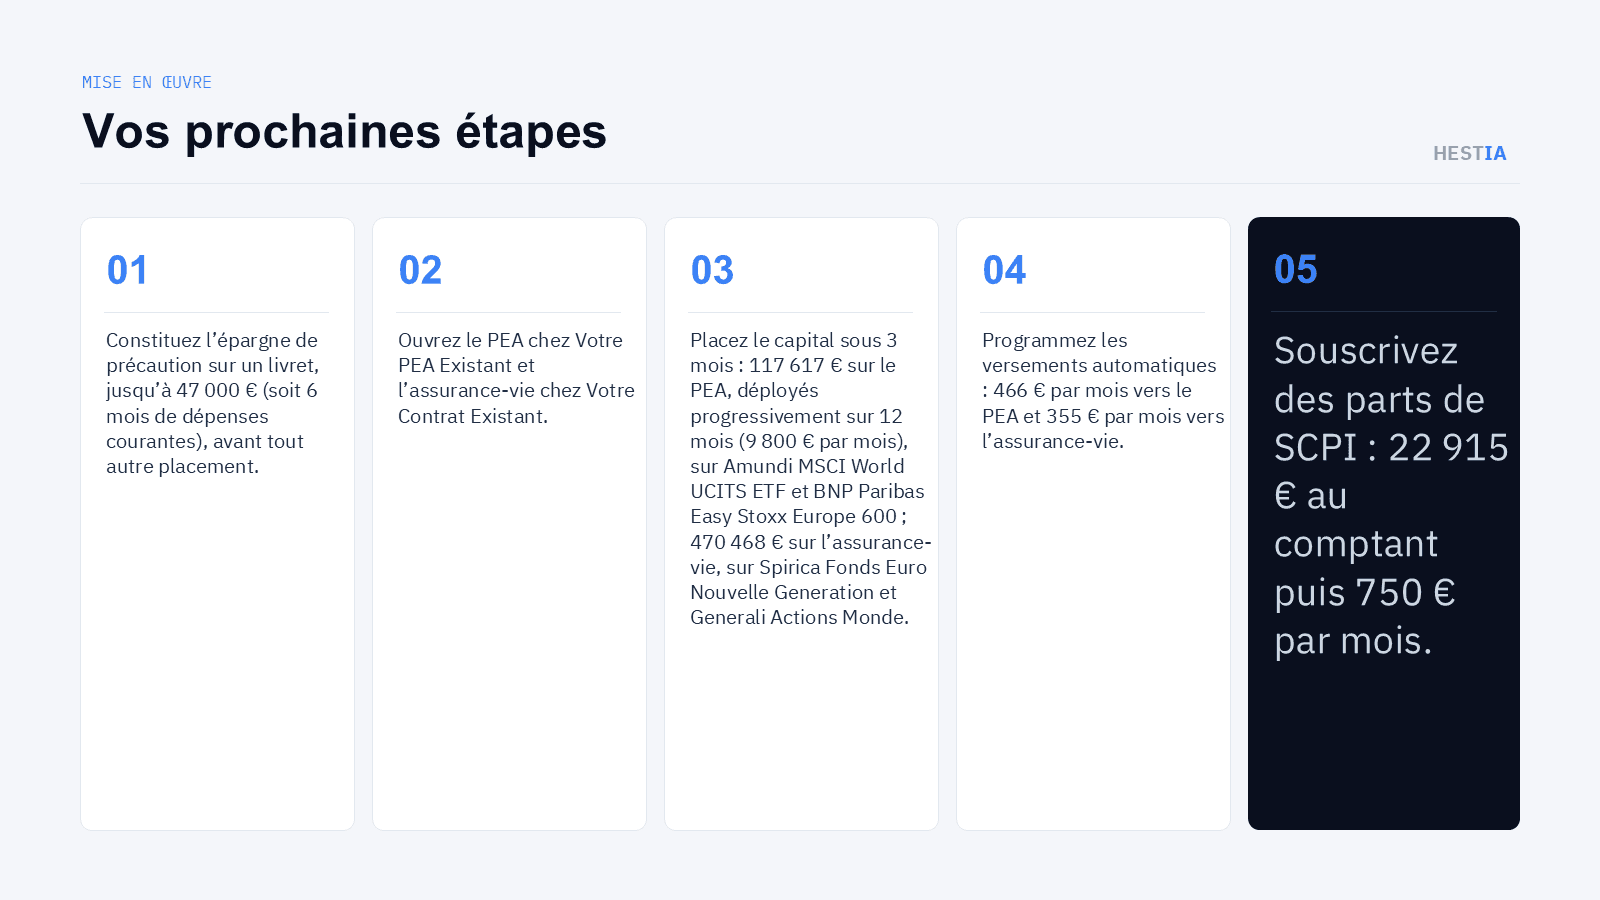
Le classeur qui accompagne la présentation compte neuf feuilles : fiche client, synthèse, situation et patrimoine, préconisations, immobilier, fiscalité et transmission, prévoyance et retraite, société et dirigeant, toutes les données. Montants en nombres, totaux calculés, prêt à imprimer.
Pour un dirigeant, deux documents.
Le bilan patrimonial parle du foyer. Le diagnostic d'entreprise parle de la société, à partir de la liasse fiscale déposée sur la fiche : soixante-trois règles d'expert-comptable, chacune avec sa condition chiffrée et sa base légale.
Une passerelle relie les deux : la rémunération retenue, la trésorerie à placer et ce que cela change pour le foyer figurent dans l'un comme dans l'autre. Le cabinet comptable y trouve son document ; le conseiller en gestion de patrimoine, le sien.
Ce que le moteur lit dans la liasse
- Soldes intermédiaires de gestion et seuil de rentabilité
- Trésorerie de précaution, trésorerie excédentaire, endettement net
- Délais clients et fournisseurs, rotation des stocks, besoin en fonds de roulement
- Capacité d'autofinancement et capacité d'endettement
- Fourchette de valorisation de l'entreprise
- Impôt sur les sociétés théorique, acompte, seuils du commissaire aux comptes et du comité social
- Calendrier des obligations à venir
Les recommandations viennent du moteur, classées par enjeu. L'IA n'en invente aucune : elle rédige celles qui sont retenues.
Deux teintes. Tout suit.
Le CRM, les courriels, les documents et la présentation prennent la charte de votre cabinet, calculée une fois, sans reconstruction ni redémarrage.
- Blanc sur la couleur principale13,8 lisible
- Texte d'accent sur fond blanc5,0 lisible
- Couleur principale sur fond blanc13,8 lisible
- Les deux couleurs entre elles5,0 lisible
- Lisibilité retenue sur la couleur principale13,8 lisible
Combien d'heures votre année reprend-elle ?
Réglez les quatre valeurs sur celles de votre cabinet. Le résultat est le vôtre, pas une promesse : nous ne posons que la relecture d'un bilan produit et le nombre de semaines travaillées.
Calculs, rédaction, mise en page, documents réglementaires.
Ce que le CRM reprend en dehors des rapports.
Par an, avec Hestia
- Heures reprises
- 428 h
- Journées de travail
- 54
- Valeur de ce temps
- 42 800 €
Ce que coûte l'attente
Chaque mois sans ces heures, c'est 3 567 € de temps de conseil qui ne se rattrape pas, soit 24 rendez-vous de découverte de 1 h 30 que vous ne tenez pas.
Face au prix
- Hestia, première année
- 5 478 €
- Temps repris, net du prix
- 37 322 €
- De temps repris par euro engagé
- 7,8 €
Hypothèses fixes : 30 minutes de relecture par bilan produit, 46 semaines travaillées par an, journée de 8 heures. Prix hors taxes : 2 370 € de mise en place puis 259 € par mois. Le reste est ce que vous avez réglé.
Voyez un bilan complet, produit sur un dossier fictif, en vingt minutes.
Vos dossiers Harvest, Wealthcome, Wizio, Majors ou Figen se reprennent ensuite sans rien écraser.